Paiement en ligne
 Espace client

 07 85 80 31 61
Un accès plus difficile au crédit immobilier en cas de mauvais DPE
Selon le courtier Vousfinancer, l’étiquette énergétique d’un bien immobilier est devenue un critère important pour l’octroi d’un prêt immobilier.
DPE et prêt immobilier
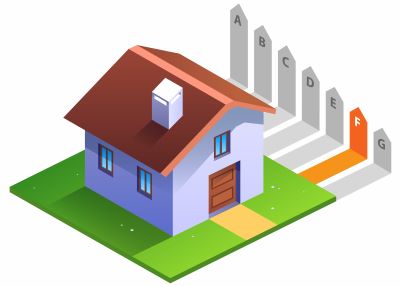
Les professionnels de l’immobilier ont unanimement constaté que les biens immobiliers en vente les plus énergivores ont vu leur prix baisser de manière plus importante dans un marché en berne. En 2021, l’écart de prix entre une maison notée F ou G et une habitation notée D a atteint ainsi de 5 à 20% selon les Notaires de France. Le courtier Vousfinancer constate également que de mauvaises performances énergétiques influencent l’accès au crédit immobilier. Il évoque ainsi un établissement qui accorde une réduction de taux de 0,1 à 0,3% si la classe du bien est correcte ou si le budget d’achat prévoit des frais de rénovation en cas de passoire énergétique.
D’autres établissements accordent à l’acheteur une ligne de prêt complémentaire avec un taux bonifié si le logement est performant ou si des travaux sont prévus. Enfin, certaines banques demandent un apport supplémentaire de 10% ou une enveloppe dédiée aux travaux en cas d’achat d’un bien noté F ou G.
Les risques d’un mauvais DPE
La classe du bien est donc devenue un critère important pour l’octroi d’un crédit immobilier au même titre que les revenus du ménage ou sa situation professionnelle. Les risques liés à un mauvais DPE sont de deux ordres pour les établissements bancaires. Un mauvais DPE va tout d’abord peser sur la facture énergétique des ménages et donc sur leur capacité à honorer leur prêt. Un DPE médiocre pèse aussi sur la valorisation future du bien. En cas de nécessité de revente, il n’y a en effet aucune certitude que le prix d’un bien immobilier se maintienne lorsque la classe DPE est faible.